Přehled příjmů a výdajů Excel – Šablona Zdarma (2026)
14
Stáhnout zdarma
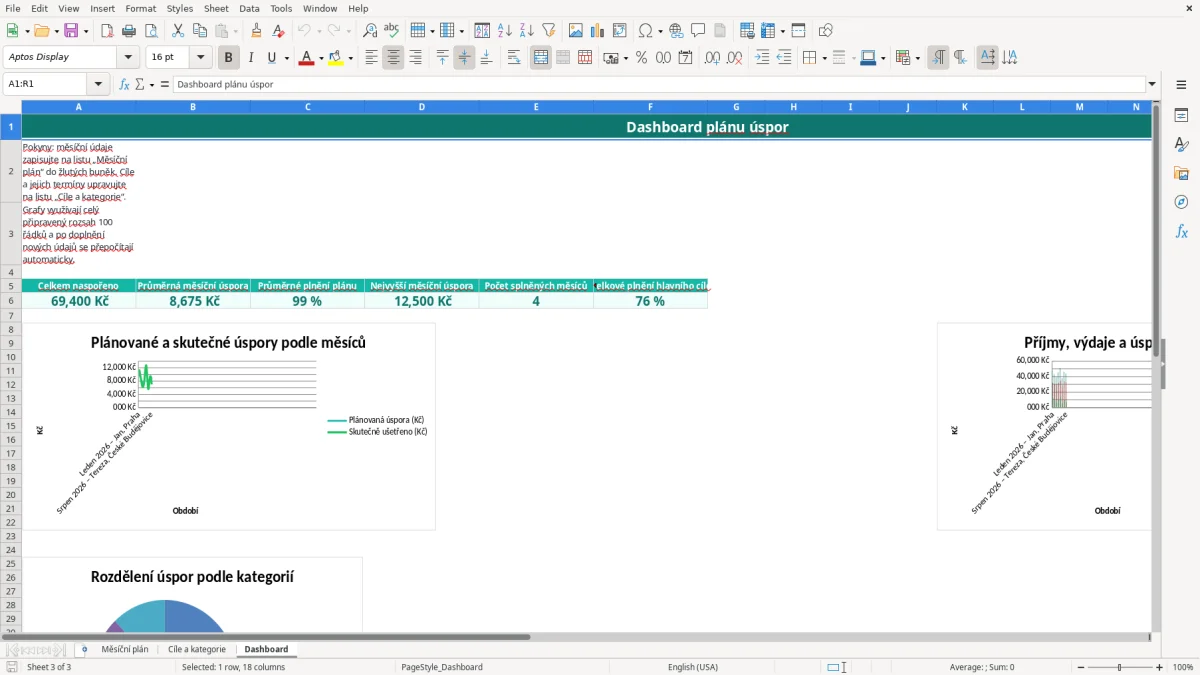
Plán úspor pro příjmy, výdaje, cíle a měsíční vklady. Dashboard ukáže naspořenou částku, plnění i stav cílů.
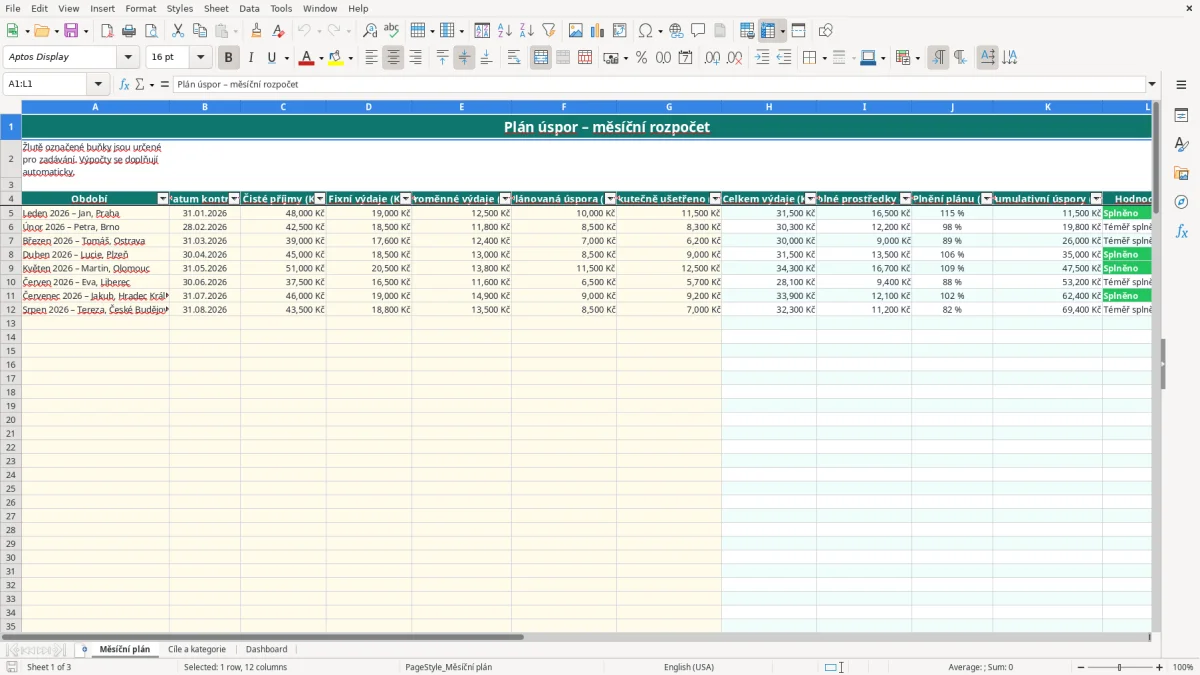
Plán úspor Excel je tabulka pro sledování měsíčních příjmů, fixních a proměnných výdajů, plánované úspory a skutečně odložené částky. Šablona obsahuje listy Měsíční plán, Cíle a kategorie a Dashboard s přehledem výsledků.
Do žlutě označených buněk zapíšeš vlastní údaje, zatímco celkové výdaje, volné prostředky, plnění plánu, kumulativní úspory a hodnocení se dopočítají. Připravených je 100 řádků pro měsíční záznamy i cíle.
Plán úspor využije především soukromá osoba nebo rodina, která nechce sledovat jen zůstatek na účtu, ale také důvod, proč peníze odkládá. Hodí se při začátku roku, před letní dovolenou, před plánovanou opravou auta i při budování rezervy na několik měsíců výdajů.
Na listu Měsíční plán (obrázek 1) vidíš sloupce Období, Datum kontroly, Čisté příjmy, Fixní výdaje, Proměnné výdaje, Plánovaná úspora a Skutečně ušetřeno. Například při příjmu 48 000 Kč, fixních výdajích 19 000 Kč a proměnných výdajích 12 500 Kč zůstává 16 500 Kč volných prostředků. Pokud skutečně odložíš 11 500 Kč, plnění cíle 10 000 Kč je 115 %.
Do samostatných řádků můžeš zapisovat měsíce, osoby nebo kombinaci obojího, například Leden 2026 – Jan, Praha. Důležité je používat stejnou logiku každý měsíc: čisté příjmy jsou peníze po zdanění a odvodech, zatímco výdaje rozděluješ podle toho, zda se pravidelně opakují.
Pro rodinu se dvěma příjmy je praktičtější evidovat společný čistý příjem a společné výdaje. Při příjmech 42 000 Kč a 35 000 Kč, výdajích 54 000 Kč a plánované úspoře 15 000 Kč zůstává 8 000 Kč jako rezerva pro nepravidelné platby.
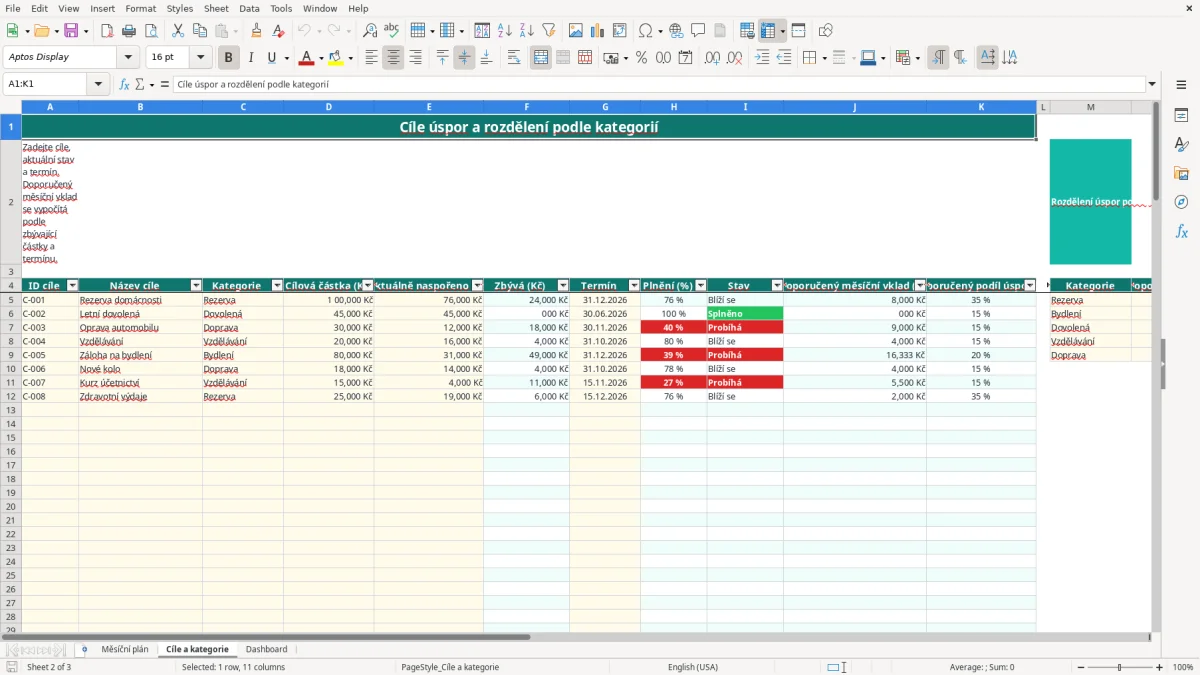
Na listu Cíle a kategorie (obrázek 2) můžeš vést například rezervu 100 000 Kč, dovolenou 45 000 Kč nebo opravu auta za 30 000 Kč. Když máš u rezervy naspořeno 76 000 Kč, zbývá 24 000 Kč; při šesti měsících do termínu vychází doporučený vklad 4 000 Kč měsíčně.
Tato šablona je rozpočtový nástroj, nikoli daňová evidence ani účetní kniha. Pokud ji používáš jako OSVČ, částky čistých příjmů zadávej až po odečtení skutečně uhrazených záloh na sociální pojištění, zdravotní pojištění a daně. Pro daňové přiznání musíš dál uchovat podklady podle příslušného režimu.
U podnikatele v běžném režimu se daňové přiznání za rok 2026 podává do 1. dubna 2027 v základní lhůtě, případně do 1. července 2027 při elektronickém podání nebo zastoupení poradcem podle konkrétní lhůty. Plán úspor proto neber jako náhradu evidence příjmů a výdajů.
Pokud jsi plátce DPH, do osobního rozpočtu patří peníze po oddělení DPH, ne fakturovaná částka včetně daně. Základní sazba DPH je v roce 2026 21 % a snížená 12 %. Například faktura 12 100 Kč včetně základní DPH obsahuje základ 10 000 Kč a DPH 2 100 Kč.
Plátce podává přiznání k DPH a kontrolní hlášení zpravidla do 25. dne po skončení zdaňovacího období. Tyto povinnosti se ale do této šablony nezapisují; tabulka sleduje úspory domácnosti, ne závazky vůči Finanční úřad.
Peníze odložené na rezervu nejsou automaticky daňovým výdajem. U s.r.o. musí osobní spoření zůstat oddělené od firemních peněz a účetnictví podle zákon o účetnictví; doklady se běžně archivují 10 let. Prakticky doporučuji nejdřív oddělit daně a odvody, potom vytvořit provozní rezervu a teprve z volných peněz plánovat osobní cíle.
Nejčastější problém není vzorec, ale záměna plánované úspory za peníze, které skutečně zůstaly. Když zadáš příjem 40 000 Kč, výdaje 31 000 Kč a plánovanou úsporu 12 000 Kč, plán je o 3 000 Kč vyšší než skutečně dostupné prostředky. Výsledek bude každý měsíc označen jako nesplněný, i když je rozpočet ve skutečnosti dobře nastavený.
Pojištění auta 12 000 Kč ročně není měsíční výdaj 0 Kč. Pokud ho nezahrneš, únorová platba sníží volné prostředky o celou částku a domácnost může sáhnout na rezervu. Rozpočítání 12 000 Kč na 12 měsíců znamená odkládat 1 000 Kč měsíčně.
Podobně se ztrácí přehled u oprav, dárků a školních výdajů. U příjmu 50 000 Kč může dlouhodobě fungovat úspora 10 000 Kč, ale měsíc s opravou za 18 000 Kč musí mít v plánu nižší skutečnou úsporu, jinak dashboard zkreslí úspěšnost.
Do cíle nepiš celou cenu, pokud už část peněz máš. U dovolené za 45 000 Kč a aktuálně naspořených 45 000 Kč je zbývající částka 0 Kč a cíl je splněn. Když omylem zadáš aktuální stav 0 Kč, šablona doporučí spořit celých 45 000 Kč, což může zbytečně převážit nad rezervou.
Rizikem je také termín v minulosti. Výpočet používá datum a počet měsíců do termínu; prošlý cíl proto může vyžadovat nepřiměřeně vysoký vklad. Kontroluj termíny vždy poslední pracovní den měsíce.
Nejjednodušší rutina je desetiminutová kontrola vždy v den výplaty a druhá kontrola poslední den měsíce. Nejprve zapíšeš čisté příjmy a výdaje, potom částku skutečně převedenou na spořicí účet. Teprve nakonec hodnotíš, zda byl plán realistický.
Soubor používá uvnitř mezinárodní anglický standard zápisu funkcí; český Excel ti názvy zobrazí podle nastavení jazyka. Například AVERAGE uvidíš jako PRŮMĚR, SUM jako SUMA, VLOOKUP jako SVYHLEDAT a COUNTIF jako COUNTIF.
Pro jednu domácnost a desítky cílů je 100 připravených řádků dostačujících. Pokud eviduješ stovky transakcí týdně, potřebuješ napojení na banku, více uživatelů nebo audit změn, přejdi na rozpočtovou aplikaci či účetní systém. Excel si ponech jako kontrolní přehled, ne jako ruční přepis každé platby.
Ruční vstupy jsou hlavně období, datum kontroly, čisté příjmy, fixní a proměnné výdaje, plánovaná úspora a skutečně ušetřená částka. V cílech zadáváš také název, kategorii, cílovou částku, aktuální stav a termín.
List Měsíční plán má připravených 100 řádků od řádku 5 do řádku 104. To odpovídá více než osmi rokům měsíčních záznamů, pokud používáš jeden řádek na měsíc.
Šablona vezme zbývající částku do cíle a rozdělí ji podle počtu měsíců do zadaného termínu. Při zůstatku 24 000 Kč a šesti měsících vyjde doporučení 4 000 Kč měsíčně.
Hodnocení Téměř splněno se zobrazí při úspoře alespoň 80 % plánované částky, ale méně než 100 %. Při plánu 10 000 Kč tedy stačí nejméně 8 000 Kč.
Ano. Dashboard obsahuje 3 grafy a šest ukazatelů: celkem naspořeno, průměrnou měsíční úsporu, průměrné plnění plánu, nejvyšší měsíční úsporu, počet splněných měsíců a plnění hlavního cíle.
Ne. Jde o osobní nebo domácí plán úspor, nikoli o daňovou evidenci či účetnictví. OSVČ musí příjmy, výdaje, doklady a odvody vést podle svého daňového režimu a povinností vůči Finančnímu úřadu, ČSSZ a zdravotní pojišťovně.